
Le marché français de la mode recule de 1,9 % sur le premier trimestre 2026. Pourtant, certains segments progressent de 20 % par an. Tout l'enjeu est de savoir où regarder.
Les manchettes sur la crise du secteur masquent une réalité plus nuancée. Le marché ne se contracte pas uniformément : il se déplace. Les ventes en ligne progressent quand les boutiques physiques décrochent, la seconde main croît trois à cinq fois plus vite que le neuf, et la consommation ne disparaît pas, elle change de canal et de logique.
Cet article rassemble les données disponibles sur le marché de la mode en France en 2026, puis en tire des enseignements concrets pour les marques. L'objectif n'est pas de dresser un constat, mais d'identifier où se trouve encore la croissance.
Un marché sous pression
Commençons par les chiffres qui fâchent. Selon les données de l'Institut Français de la Mode, le chiffre d'affaires du secteur affiche un recul de 1,9 % en valeur sur le premier trimestre 2026 par rapport à la même période de 2025. Le mois de mars a été particulièrement difficile, avec une baisse de 3,7 %.
Plusieurs facteurs se conjuguent. Un effet calendaire défavorable, d'abord, mars 2026 comptant un samedi de moins que l'année précédente. Un contexte macroéconomique dégradé ensuite, marqué par une reprise de l'inflation qui a conduit une partie des consommateurs à différer leurs dépenses d'habillement.
Le point le plus préoccupant est ailleurs : l'écart avec la période antérieure à la pandémie ne se résorbe pas. Le chiffre d'affaires du premier trimestre 2026 reste inférieur de 13,6 % à celui de la même période en 2019. Six ans après, le secteur n'a pas retrouvé son niveau d'activité.
Le grand écart entre les canaux
La moyenne masque une fracture nette. Derrière le recul global du marché se cache une redistribution profonde entre les circuits de distribution.

En mars 2026, les ventes en ligne progressent de 2,2 % tandis que le commerce physique recule de 5,5 %. L'écart atteint près de huit points. Les détaillants indépendants multimarques sont les plus touchés, avec une baisse de 6,6 % de leur chiffre d'affaires.
Cette divergence n'est pas conjoncturelle, elle est structurelle. Elle traduit un déplacement durable de la valeur vers les canaux numériques, et elle explique pourquoi certaines enseignes traditionnelles peinent à redresser leur trajectoire malgré des collections pertinentes.
Le e-commerce, seul moteur qui tient
Le contraste devient éclatant lorsqu'on élargit la focale au commerce en ligne dans son ensemble.
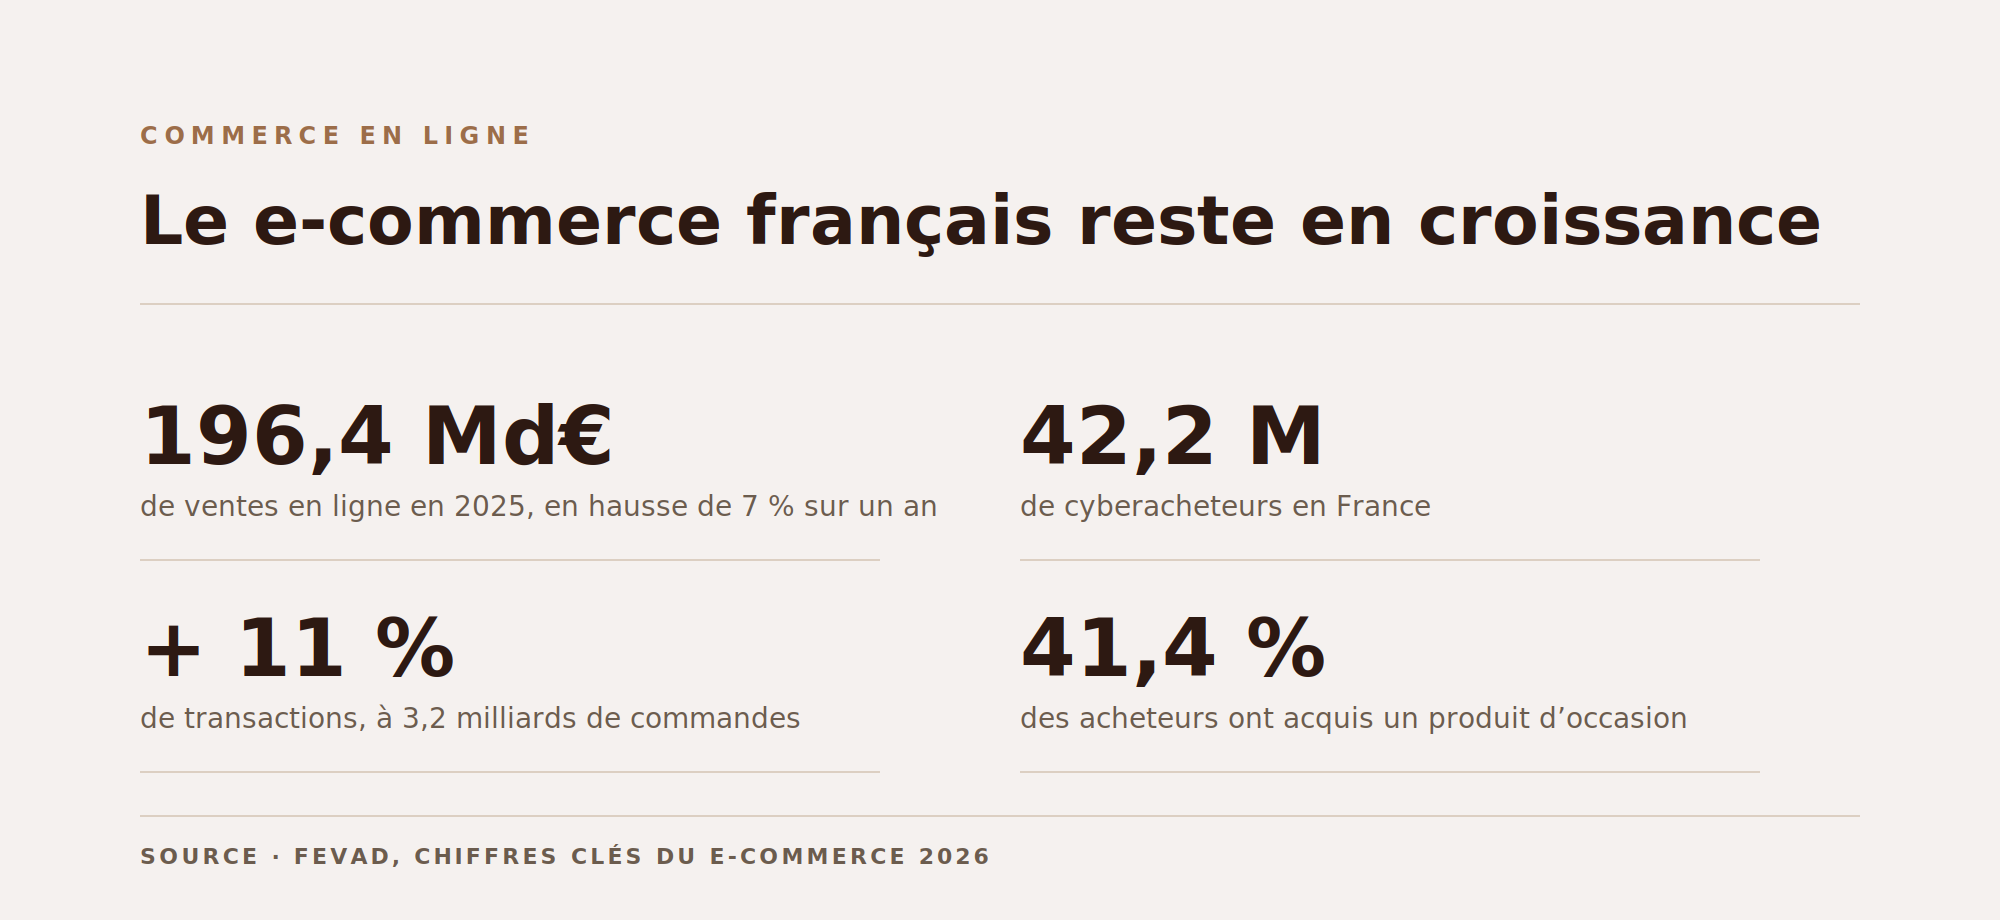
Selon les chiffres clés publiés par la Fevad, les ventes en ligne de produits et services ont atteint 196,4 milliards d'euros en 2025, en progression de 7 % sur un an. Le nombre de transactions a augmenté de 11 %, pour atteindre 3,2 milliards de commandes réparties entre 42,2 millions de cyberacheteurs.
Un détail mérite l'attention des marques : le panier moyen s'établit à 62 euros et la croissance ne repose plus sur la hausse des prix, mais sur l'augmentation du nombre de commandes. Autrement dit, les Français achètent plus souvent, pour des montants plus modestes. Cette fragmentation des achats change la donne, car elle valorise la fréquence de contact avec la marque plutôt que le panier exceptionnel.
La seconde main, premier moteur de croissance
C'est le segment qui bouscule le plus profondément l'économie du secteur, et celui que beaucoup de marques observent encore de loin.
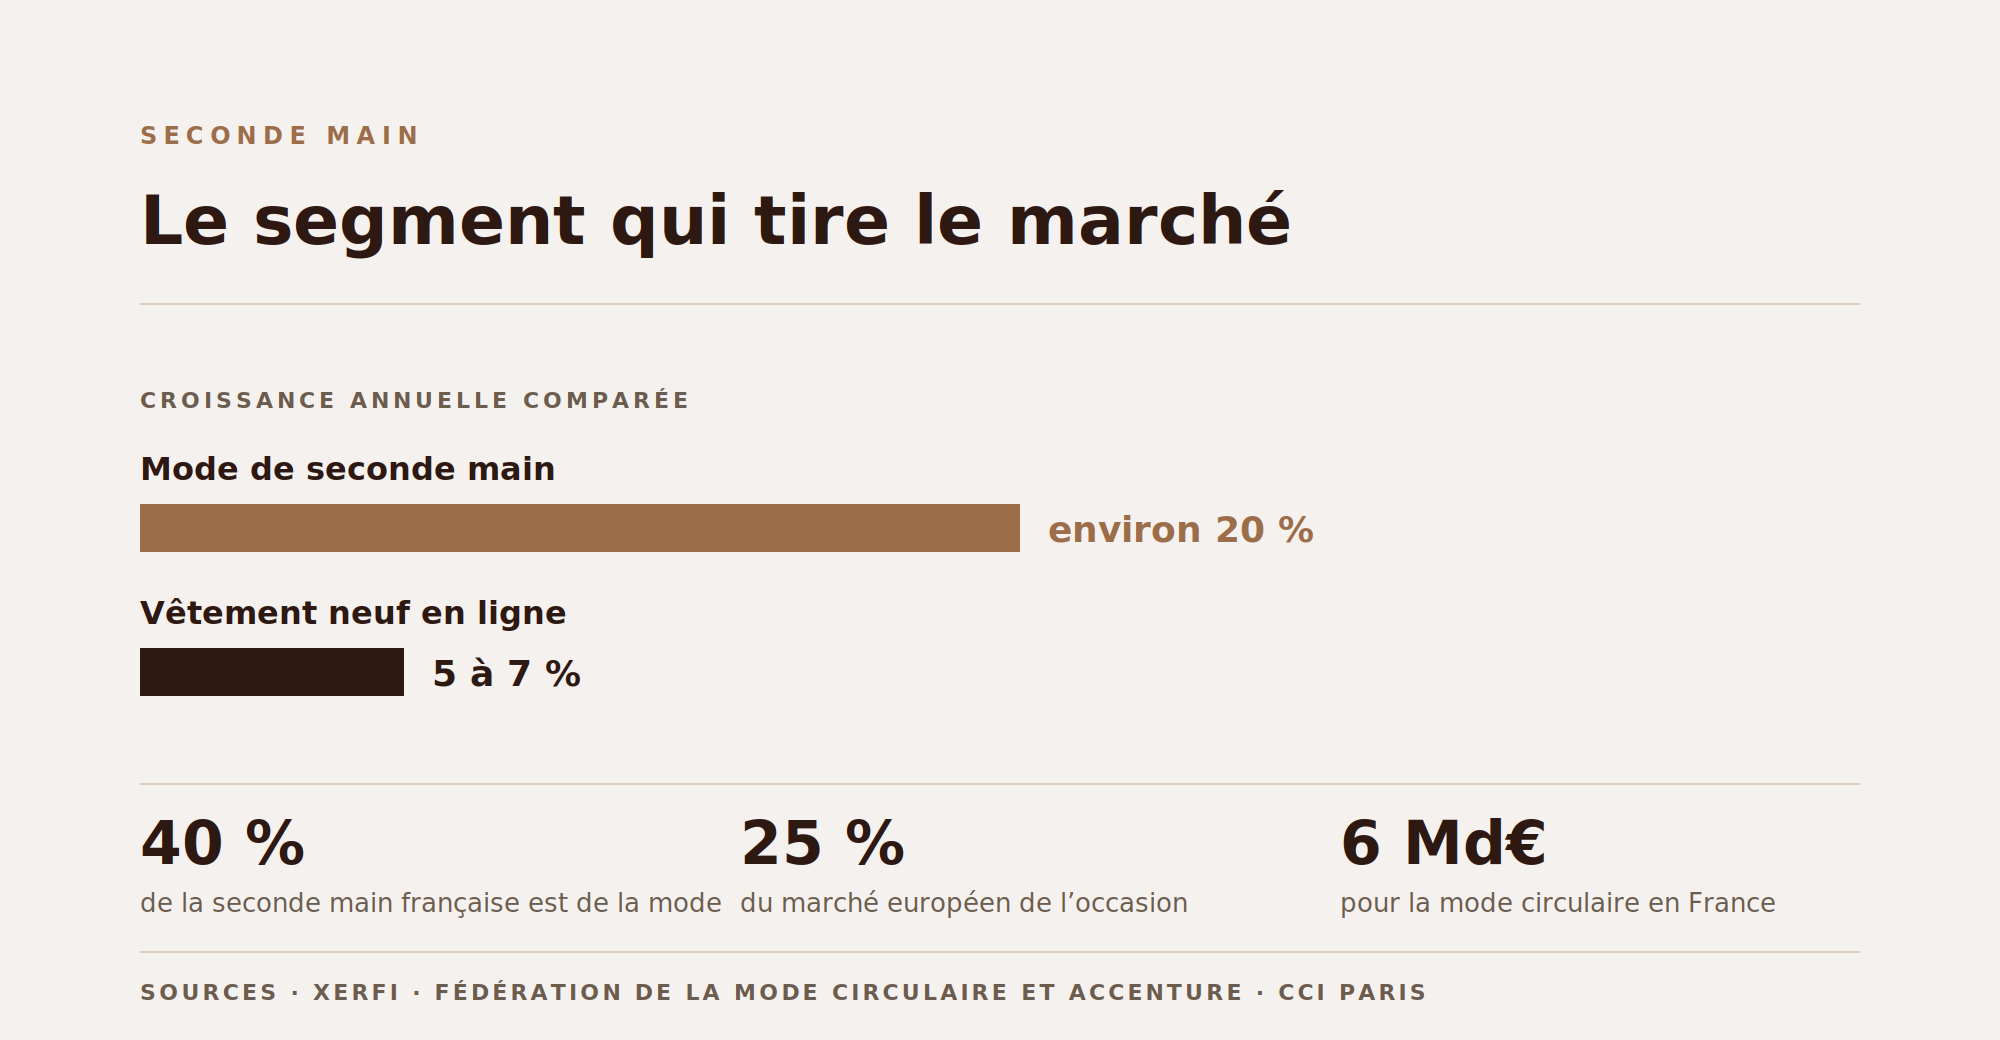
La mode représente environ 40 % du marché français de la seconde main, ce qui en fait sa première catégorie devant l'électronique et le mobilier. Sa croissance annuelle avoisine les 20 %, quand le vêtement neuf vendu en ligne progresse de 5 à 7 %. La France pèse à elle seule près d'un quart du marché européen de l'occasion.
Le phénomène a quitté le domaine de la niche militante. La Fevad relève que 41,4 % des cyberacheteurs ont acquis au moins un produit d'occasion au cours des douze derniers mois, et le profil de ces acheteurs s'est élargi bien au-delà des jeunes urbains. Neuf et occasion ne s'opposent plus : une part importante des consommateurs combine les deux.
Une précision méthodologique : les estimations de la taille du marché de la seconde main varient sensiblement selon les sources, de 7 à 12 milliards d'euros pour la mode, en fonction du périmètre retenu et de la prise en compte ou non des transactions entre particuliers. La tendance de croissance, en revanche, fait consensus.
Au-delà de la revente, l'ensemble de la mode circulaire française, qui englobe la location, la réparation, le réemploi et l'upcycling, est valorisé à plus de 6 milliards d'euros par la Fédération de la Mode Circulaire, avec une croissance annuelle proche de 12 % projetée jusqu'en 2030.
Ce que ces chiffres impliquent pour les marques
Un marché qui se déplace n'est pas un marché qui disparaît. Encore faut-il déplacer ses moyens au même rythme.
Le visuel devient l'argument de vente
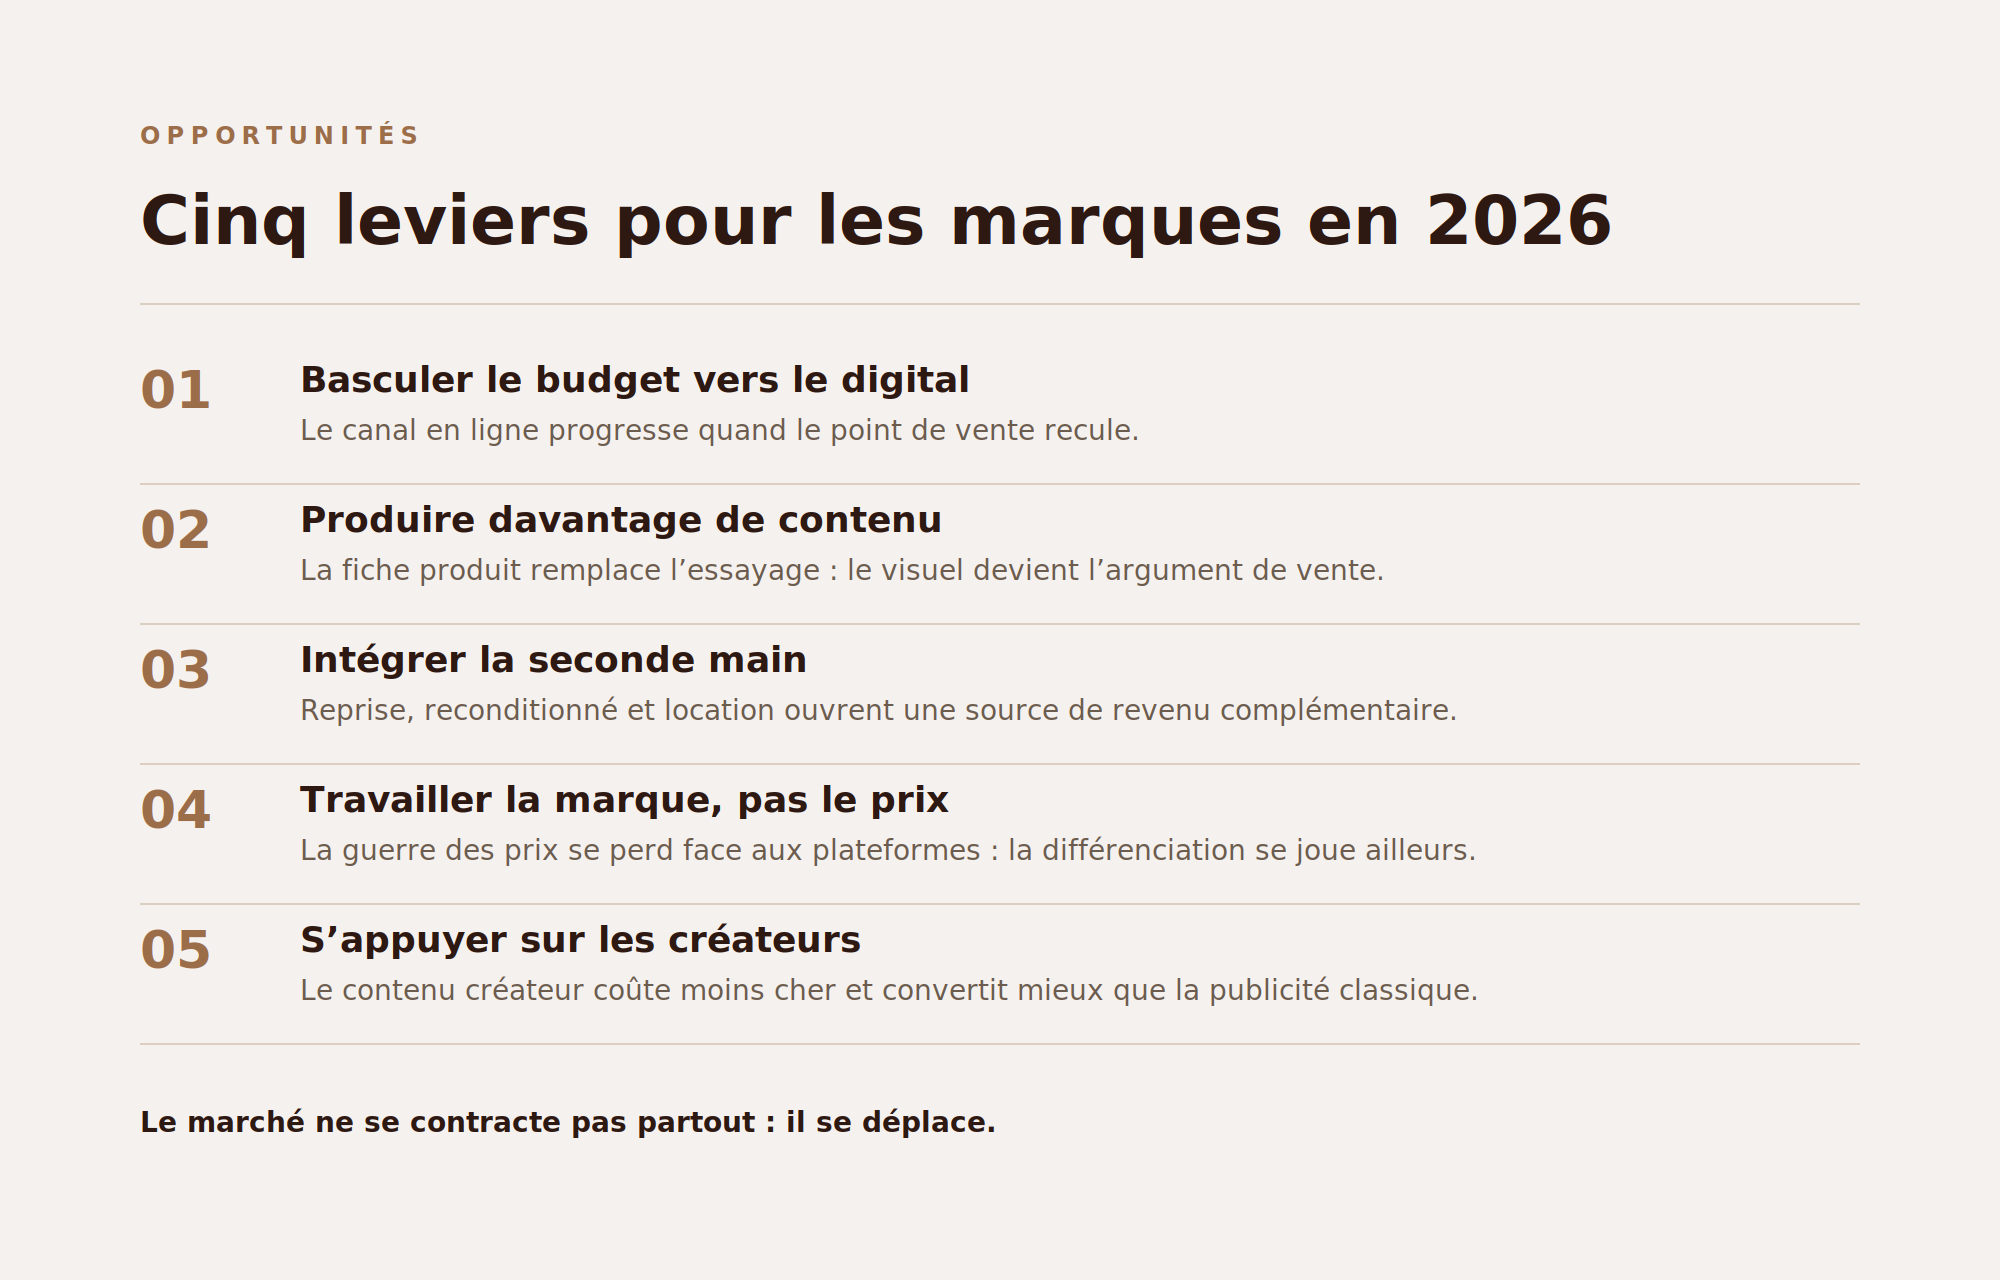
Lorsque la vente bascule en ligne, le client n'essaie plus, ne touche plus, ne compare plus en boutique. Il achète ce qu'il voit. La qualité des visuels produit cesse d'être un sujet esthétique pour devenir un déterminant direct du taux de conversion. C'est aussi ce qui explique la montée en puissance de la production de contenu dans les budgets marketing, sujet que nous détaillons dans notre guide de la production de contenu mode.
La fréquence prime sur le panier
Avec un panier moyen stable et des achats plus fréquents, la relation à la marque se joue dans la répétition du contact. Cela suppose un flux de contenu régulier plutôt que deux grandes campagnes annuelles.
La différenciation ne passe plus par le prix
Face aux plateformes internationales et à l'occasion, la bataille du prix est perdue d'avance pour une marque indépendante. Ce qui reste défendable, c'est l'univers, la singularité et la qualité perçue, tous portés par l'image.
Les créateurs coûtent moins cher que la publicité
Dans un contexte de budgets contraints, le contenu produit par des créateurs offre un rapport coût sur performance difficile à égaler, ce qui explique sa progression rapide. Nous analysons ce canal dans notre guide du marketing d'influence.
La seconde main est une source de revenu, pas une menace
Reprise, reconditionnement, location : plusieurs enseignes intègrent désormais ces offres à leur modèle, avec un bénéfice double, un revenu complémentaire et un argument de responsabilité crédible.
Questions fréquentes
Le marché de la mode est-il en crise en France ?
Le marché recule en valeur, de 1,9 % sur le premier trimestre 2026, et reste inférieur de plus de 13 % à son niveau de 2019. Mais ce recul est très inégal selon les canaux : le commerce en ligne progresse quand le physique décroche.
Quels segments progressent encore ?
Le commerce en ligne, en hausse de 7 % en 2025 tous secteurs confondus, et surtout la seconde main, dont la croissance annuelle avoisine les 20 % sur la mode.
Quelle est la part de la seconde main dans la mode ?
La mode constitue environ 40 % du marché français de la seconde main, sa première catégorie. Les estimations de valeur varient selon le périmètre retenu.
Pourquoi les détaillants indépendants souffrent-ils le plus ?
Ils cumulent l'exposition au recul du commerce physique, une moindre capacité d'investissement digital et une pression concurrentielle des plateformes. Leur chiffre d'affaires a reculé de 6,6 % en mars 2026.
Sur quoi une marque doit-elle investir en priorité ?
Sur sa présence en ligne et sur la qualité de son contenu visuel, puisque c'est désormais là que se joue la conversion. Le contenu créateur offre par ailleurs un bon rapport entre coût et performance.
Conclusion
Le marché de la mode en France en 2026 n'est pas un marché qui s'effondre, mais un marché qui se réorganise. La valeur quitte le commerce physique pour le numérique, le neuf pour l'occasion, la possession pour l'usage. Les marques qui reculent sont souvent celles qui répartissent encore leurs moyens selon la géographie d'un marché qui n'existe plus.
Pour les marques capables de déplacer leurs investissements vers le contenu, le digital et les modèles circulaires, les conditions restent favorables. Encore faut-il produire suffisamment d'images, assez souvent, avec les bons talents. Explorez l'annuaire Shaare pour trouver les profils qui vous permettront de tenir ce rythme.